Caractériser une entreprise, c’est relier chaque critère à une preuve
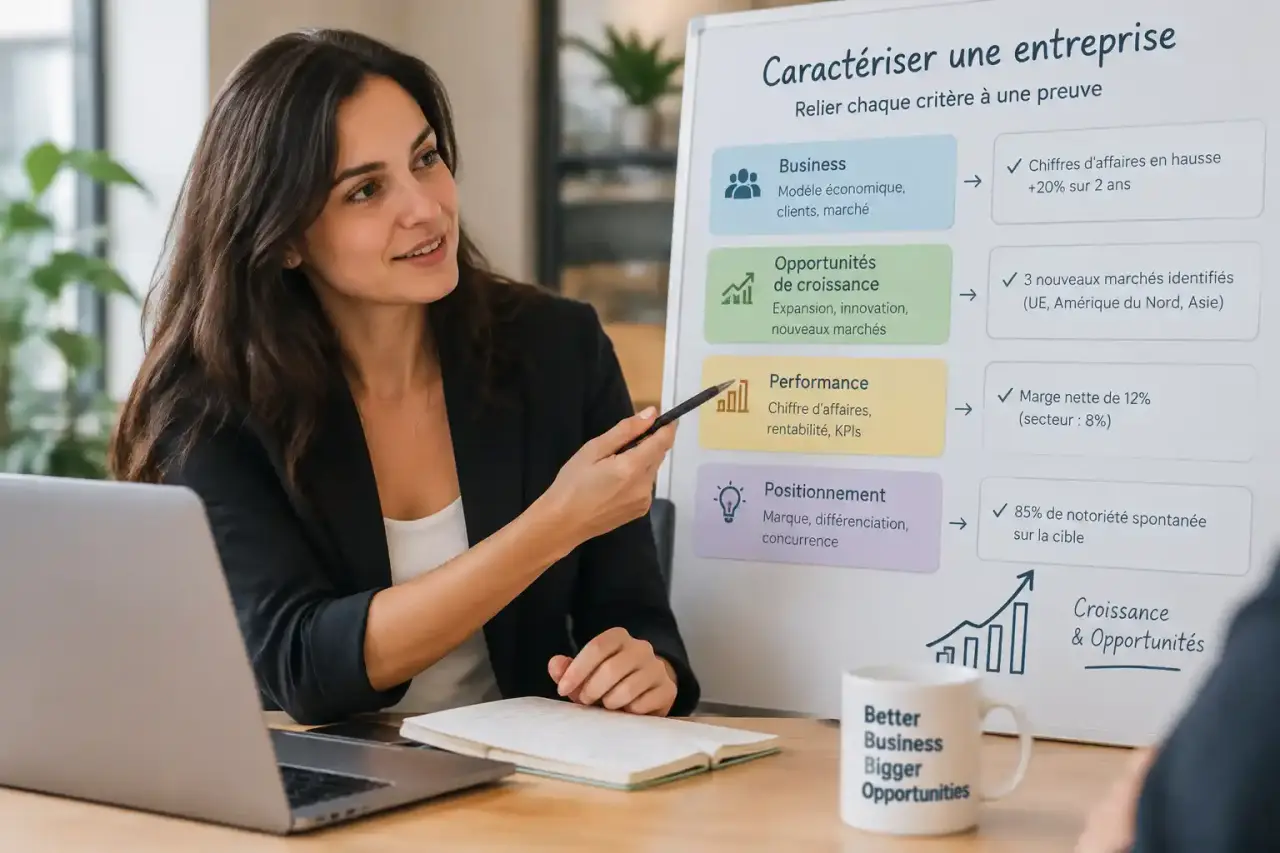
La caractérisation d’une entreprise consiste à définir précisément son identité : ce qu’elle produit, pourquoi elle existe, avec quelles ressources elle agit et comment elle est dirigée. En management comme dans une étude de cas STMG, il ne suffit pas de réciter une liste de critères. Chaque réponse doit s’appuyer sur un fait observable pour rendre l’analyse claire et vérifiable.
Caractériser une entreprise, c’est établir son profil organisationnel
Une entreprise est une organisation qui produit des biens ou des services marchands. Elle vend son offre à des clients et recherche généralement une rentabilité, même si ses décisions peuvent aussi répondre à des objectifs sociaux, environnementaux ou territoriaux. La caractérisation rassemble les informations qui permettent de la distinguer d’une autre organisation.
Cette démarche s’utilise dans un devoir de management, un dossier d’analyse stratégique ou la présentation d’un projet à un partenaire financier. Elle donne une vue d’ensemble : l’activité révèle le métier exercé, les ressources montrent les moyens mobilisés, tandis que la gouvernance indique qui décide et à quel niveau.
Ne pas confondre caractérisation et simple description
Dire qu’une société est « grande », « innovante » ou « internationale » ne suffit pas. Une caractéristique doit être justifiée. Une implantation dans plusieurs pays permet, par exemple, d’établir un champ d’action international. Le nombre de salariés et le chiffre d’affaires aident à apprécier la taille. La présence d’associés ou d’actionnaires renseigne sur la propriété et le financement.
La bonne formulation associe une conclusion à une preuve : « L’entreprise a une finalité lucrative, car elle commercialise ses produits auprès de clients et vise la réalisation d’un bénéfice. » Ce raisonnement évite les affirmations imprécises et rend l’analyse vérifiable.
Les critères à examiner pour une caractérisation complète
Les critères ne sont pas des cases indépendantes. Ensemble, ils décrivent le modèle économique et le fonctionnement de l’entreprise. Un tableau de caractérisation aide à organiser les informations et à ne rien oublier.
| Critère | Question à poser | Informations à rechercher | Justification attendue |
|---|---|---|---|
| Type et activité | Que produit l’organisation ? | Biens ou services, clients, secteur d’activité | Une activité marchande confirme la nature d’entreprise. |
| Finalité | Quel résultat cherche-t-elle ? | Ventes, bénéfice, mission sociale ou environnementale | La finalité est généralement lucrative, parfois complétée par des objectifs sociétaux. |
| Taille | Quelle est son importance économique ? | Nombre de salariés, chiffre d’affaires | Ces deux indicateurs doivent être cités ensemble lorsqu’ils sont disponibles. |
| Ressources | Quels moyens utilise-t-elle ? | Personnel, capitaux, locaux, machines, marque, brevets | Chaque ressource doit être reliée à son utilité dans l’activité. |
| Statut et pouvoir | Quel est le cadre légal et qui décide ? | SARL, SA, dirigeant, associés, actionnaires, délégation | Le statut précise le cadre juridique ; la gouvernance décrit la prise de décision. |
| Champ d’action | Où agit-elle ? | Zones de vente, sites, filiales, réseau commercial | Il peut être local, régional, national ou international. |
Finalité, activité et bénéficiaires : le premier repère
La finalité d’une entreprise est habituellement lucrative : elle cherche à générer un profit ou, au minimum, à assurer sa pérennité économique. Son activité consiste à produire et à commercialiser des biens ou des services. Les clients sont les bénéficiaires directs de l’offre. Les salariés, investisseurs, fournisseurs et territoires concernés sont aussi des parties prenantes.
Une dimension sociale ou sociétale peut être ajoutée lorsqu’elle repose sur des éléments concrets : réduction des impacts environnementaux, politique d’emploi, relations responsables avec les fournisseurs ou contribution au développement local. La RSE ne remplace pas la finalité économique. Elle montre comment l’entreprise prend en compte les conséquences de son activité.
Ressources, taille et statut juridique
Les ressources humaines regroupent les salariés, les dirigeants et les compétences mobilisées. Les ressources financières comprennent les capitaux, les emprunts, les recettes et les capacités d’investissement. Les ressources matérielles correspondent notamment aux locaux, aux véhicules, aux stocks et aux équipements. Les ressources immatérielles couvrent la marque, le savoir-faire, les données, les logiciels, les brevets et la réputation.
La taille s’apprécie surtout à partir du nombre de salariés et du chiffre d’affaires. Il ne faut pas confondre ce dernier avec le bénéfice : le chiffre d’affaires correspond aux ventes réalisées, tandis que le bénéfice est le résultat restant après déduction des charges. Le statut juridique, comme une SARL ou une SA, fixe le cadre légal de l’activité et les règles applicables aux associés ou aux actionnaires.
Entreprise, organisation publique ou association : faire la bonne distinction
La caractérisation commence souvent par une question simple : à quel type d’organisation a-t-on affaire ? La réponse dépend de la finalité, du mode de financement, des bénéficiaires et de la nature de l’activité, pas seulement du nom de la structure.
Comprendre les catégories et la taille des entreprises — La définition officielle de l’Insee présente les critères permettant de distinguer microentreprises, PME, ETI et grandes entreprises.
- L’entreprise privée produit des biens ou des services marchands et poursuit une finalité lucrative. Elle est notamment financée par ses ventes, les apports des associés ou des actionnaires et l’emprunt.
- L’organisation publique agit principalement dans l’intérêt général et fournit des services aux usagers. Elle relève du secteur public et répond à des objectifs de service public.
- L’association, souvent constituée sous le régime de la loi 1901, poursuit une finalité non lucrative au bénéfice de ses adhérents, d’un public ou d’une cause. Elle peut exercer une activité marchande sans distribuer ses bénéfices à ses membres.
Une activité payante ne suffit donc pas à qualifier une structure d’entreprise. Il faut examiner ce que deviennent les excédents, qui contrôle l’organisation et quelle mission guide ses décisions. Cette vérification évite de réduire la caractérisation à un seul critère financier.
Une méthode en quatre temps pour analyser un cas
- Repérer les faits. Relevez dans les documents les produits vendus, les clients, les effectifs, les lieux d’implantation, la forme juridique, les dirigeants et les données financières. Ne complétez pas les informations par des suppositions.
- Classer les informations. Rangez chaque élément dans un critère : activité, finalité, taille, ressources, statut, pouvoir ou périmètre géographique. Une même information peut parfois appuyer plusieurs critères.
- Formuler une conclusion courte. Pour chaque ligne, répondez clairement : « entreprise privée », « activité de service marchand », « pouvoir centralisé » ou « champ national », par exemple.
- Ajouter la preuve. Terminez par le fait qui soutient la conclusion. Une réponse sans élément précis reste fragile, même lorsqu’elle semble logique.
Le tableau doit permettre à un lecteur qui ne connaît pas l’organisation de comprendre rapidement son moteur économique, ses moyens d’action et ses contraintes. Cette synthèse fait aussi apparaître les points à approfondir : une croissance rapide sans ressources financières identifiées, un pouvoir très centralisé malgré plusieurs sites ou une promesse RSE sans indicateur concret.
Exemple de tableau appliqué à une entreprise fictive
Imaginons Atelier Vert SARL, une société fictive qui fabrique et vend du mobilier de bureau reconditionné. Elle emploie 18 salariés, dispose d’un atelier et d’un site de vente en ligne, vend à des entreprises dans toute la France et est dirigée par ses deux associés fondateurs.
| Critère | Caractérisation | Éléments de justification |
|---|---|---|
| Nature | Entreprise privée | Il s’agit d’une SARL détenue et dirigée par deux associés. |
| Activité | Production et vente de biens marchands | Elle reconditionne puis commercialise du mobilier auprès de clients professionnels. |
| Finalité | Lucrative avec une dimension environnementale | Les ventes assurent l’activité ; le reconditionnement limite le remplacement de mobilier utilisable. |
| Taille | Structure de taille modeste | Elle compte 18 salariés. Aucun chiffre d’affaires n’est fourni : il ne faut pas en inventer. |
| Ressources | Humaines, matérielles, financières et immatérielles | Les salariés, l’atelier, le site marchand et le savoir-faire de reconditionnement sont mobilisés. |
| Pouvoir et champ d’action | Pouvoir centralisé ; champ national | Les fondateurs dirigent la société et les ventes sont réalisées partout en France. |
Cet exemple montre qu’une caractérisation solide tient compte des limites de l’information disponible. Si le chiffre d’affaires, les financements ou le détail de la gouvernance ne sont pas communiqués, il faut l’indiquer plutôt que de transformer une hypothèse en certitude.