Stratégie de croissance externe par acquisition : du ciblage aux 100 premiers jours
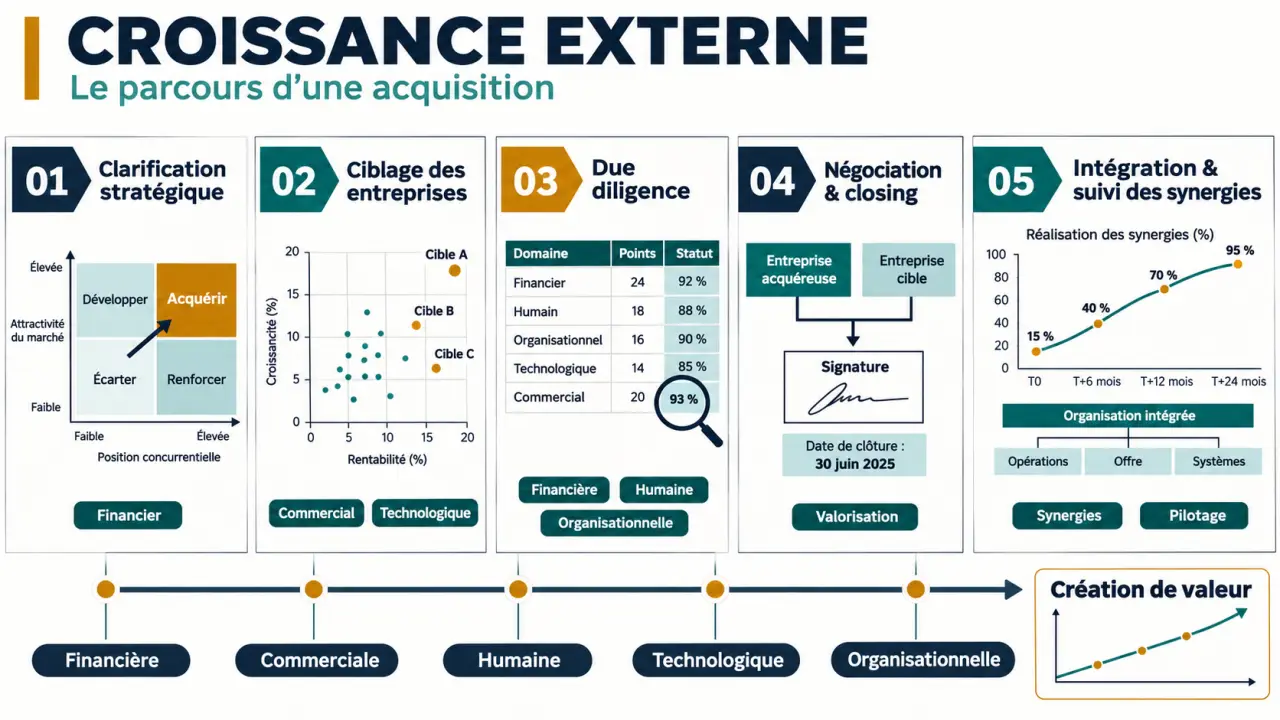
Réussir une stratégie de croissance externe par acquisition suppose de relier chaque décision à une même question : quelle valeur l’entreprise achetée apportera-t-elle, une fois intégrée et financée ? Le bon dossier n’est pas seulement une société rentable à vendre. C’est une cible cohérente avec votre projet, acquise à des conditions soutenables et dont vous pouvez réellement accompagner les équipes, les clients et les outils.
1. Définir ce que l’acquisition doit changer pour votre entreprise
La croissance externe consiste à développer une entreprise en acquérant une autre société ou certaines de ses activités, contrairement à la croissance organique, issue du développement interne. Le terme fusion-acquisition, ou M&A, recouvre différentes opérations de rapprochement : acheter une entreprise n’impose pas nécessairement de fusionner immédiatement les structures juridiques.
Une acquisition peut ouvrir un marché géographique, renforcer une position concurrentielle, sécuriser un fournisseur ou apporter une technologie. Avant de chercher une cible, comparez cette option à un recrutement, un partenariat ou un investissement interne. L’acquisition doit résoudre un problème stratégique identifié, pas simplement répondre à une opportunité séduisante.
Formaliser une thèse d’acquisition et des limites
Rédigez une note précisant l’objectif, les complémentarités recherchées, l’enveloppe financière et les motifs d’abandon. Par exemple, acquérir un distributeur régional pour accéder à sa clientèle suppose de vérifier que les contrats et les commerciaux resteront après le départ du dirigeant. Le chiffre d’affaires seul ne prouve pas la pertinence du rapprochement.
Distinguez également l’acquisition isolée du build-up : ce dernier organise plusieurs acquisitions autour d’une société socle, appelée plateforme. Il exige un marché offrant suffisamment de cibles et une capacité d’intégration répétable. Le guide CAPESSOR évoque une trajectoire de 3 à 7 ans, avec des cycles d’acquisition de 12 à 24 mois : des repères de planification, non des délais garantis.
2. Construire un portefeuille de cibles plutôt que poursuivre un seul dossier
Traduisez votre stratégie en critères de sélection hiérarchisés. Séparez les conditions impératives des préférences négociables : une implantation indispensable ne se traite pas comme un logiciel que vous pourrez remplacer. Vérifiez ensuite combien d’entreprises correspondent au périmètre ; un ciblage trop étroit peut rendre le projet irréalisable.
| Dimension | Points à examiner | Signal d’alerte |
|---|---|---|
| Financière | Rentabilité, trésorerie, dette, récurrence des revenus | Résultats dépendant d’éléments exceptionnels |
| Commerciale | Clientèle, géographie, contrats, positionnement | Dépendance à un client ou au cédant |
| Humaine | Compétences, management, culture, succession | Départ probable de personnes clés |
| Opérationnelle | Capacités, systèmes, processus, investissements | Coûts de remise à niveau non budgétés |
Une marge d’EBITDA de 15 %, par exemple, peut servir de filtre dans un mandat de recherche ; elle ne constitue pas une norme universelle. L’EBITDA, indicateur de performance opérationnelle, doit être interprété selon le secteur, les besoins d’investissement et la conversion des résultats en trésorerie.
Combiner marché visible et approche directe
Les dossiers publiés et les intermédiaires donnent accès à des vendeurs déclarés, mais peuvent mettre plusieurs acquéreurs en concurrence. Les réseaux professionnels, les bases d’entreprises et l’approche directe permettent d’explorer le marché caché. Cette dernière exige un message personnalisé, une confidentialité maîtrisée et de la patience ; elle ne garantit ni une exclusivité ni un prix inférieur.
Qualifiez rapidement la motivation du cédant : calendrier, accord des actionnaires, attentes financières et rôle souhaité après la cession. CAPESSOR rapporte, dans un cas de distribution B2B, 3 310 sociétés étudiées, 18 opportunités qualifiées, 7 rencontres et 2 acquisitions en 12 mois. Ce résultat particulier illustre l’importance du travail de sélection, sans constituer un taux de réussite transposable.
3. Évaluer la valeur réelle, pas seulement le prix annoncé
La valorisation doit croiser plusieurs lectures : transactions comparables, multiples de résultats et capacité future à générer des flux de trésorerie. Aucun multiple ne dispense d’analyser la qualité des comptes. Distinguez la valeur de l’activité du prix des titres, notamment après prise en compte de la dette, de la trésorerie et des ajustements convenus.
Les clés juridiques pour réussir la reprise d’une entreprise — Ce guide d’avocat présente les vérifications essentielles, notamment la due diligence, avant de finaliser l’acquisition d’une entreprise.
Chiffrez les synergies nettes de leurs coûts et de leurs délais. Une mutualisation informatique nécessite parfois une migration coûteuse ; des ventes croisées supposent une clientèle réceptive et des commerciaux formés. Construisez un scénario prudent dans lequel les gains sont retardés, puis vérifiez que l’acquisition reste finançable.
Utiliser les audits pour décider, renégocier ou abandonner
Les audits d’acquisition, ou due diligence, vérifient les hypothèses financières, juridiques, fiscales, sociales, commerciales et opérationnelles. Selon l’activité, ajoutez les risques environnementaux, la cybersécurité, la propriété intellectuelle et les autorisations nécessaires. Chaque anomalie doit conduire à une action : correction, ajustement de prix, protection contractuelle ou arrêt des discussions.
Recherchez aussi l’empreinte du dirigeant dans le fonctionnement quotidien : qui valide les remises, rassure les principaux clients ou débloque la production ? Cartographier ces décisions informelles révèle une dépendance que l’organigramme masque. Vous pourrez alors organiser une transmission des relations et des savoir-faire, plutôt que découvrir après la cession que l’autonomie affichée reposait sur une seule personne.
Enfin, dimensionnez le financement au-delà du prix : frais de transaction, besoin en fonds de roulement, investissements et intégration consomment aussi des liquidités. Le choix entre fonds propres, dette et autres mécanismes dépend de votre capacité de remboursement et de la marge de sécurité à préserver.
4. Négocier les conditions et organiser la décision
Après un accord de confidentialité et une première analyse, la lettre d’intention formalise généralement le périmètre, les principes de prix, le calendrier et, éventuellement, une exclusivité. Faites préciser sa portée juridique par votre conseil : toutes ses clauses n’ont pas nécessairement le même caractère engageant.
Les contrats définitifs répartissent ensuite les risques : ajustement de prix, déclarations du vendeur, garanties, accompagnement du cédant et conditions suspensives. Un complément de prix lié aux performances futures, ou earn-out, exige notamment des règles de calcul et de gestion suffisamment précises pour limiter les désaccords.
- Le dirigeant porte la logique stratégique et arbitre les concessions.
- La direction financière et les auditeurs éprouvent les comptes, le financement et les scénarios.
- Les conseils juridiques et fiscaux sécurisent la structure et les engagements.
- Un administrateur indépendant peut apporter une contradiction utile et surveiller les risques.
Anticipez les obligations sociales et les autorisations réglementaires applicables. À l’international, le droit local, la fiscalité et la langue contractuelle demandent une expertise adaptée. Le closing, réalisation effective de l’opération, ne doit intervenir qu’après vérification des conditions prévues et de la disponibilité des fonds.
5. Préparer les 100 premiers jours avant le closing
L’intégration commence dans la préparation, pas au lendemain du transfert de contrôle. Référence DAF souligne l’importance des 100 premiers jours. Désignez un responsable, fixez les priorités et choisissez ce qui doit être harmonisé ou préservé. L’autonomie d’une équipe ou d’une marque peut constituer une partie de la valeur achetée.
Préparez une communication conforme aux obligations applicables, puis expliquez aux salariés ce qui change, ce qui reste stable et qui décidera. Sécurisez d’abord la paie, la facturation, les accès informatiques et la continuité commerciale. Évitez d’imposer simultanément tous les changements d’organisation.
Pilotez ensuite chaque synergie avec une situation de départ, un responsable, une échéance et un gain net attendu. Suivez aussi la trésorerie, la fidélisation des clients et le maintien des compétences clés. CAPESSOR retient 18 mois comme horizon décisif de réalisation des synergies : utilisez ce repère pour challenger les retards, non comme une échéance universelle.
Dans un build-up, maintenez la recherche de cibles sans laisser le rythme des signatures dépasser la capacité d’intégration. La réussite se mesure à la valeur durable créée, pas au nombre d’entreprises achetées.