Croissance organique et croissance externe : accélérer sans fragiliser l’entreprise
La croissance organique convient à une entreprise capable de développer ses ventes et ses compétences en interne. La croissance externe devient pertinente lorsqu’acquérir une activité existante permet de franchir plus vite une barrière commerciale, technologique ou géographique. Le bon choix dépend moins de la taille visée que du coût complet, du temps disponible et de la capacité à absorber le changement. Pour une PME ou une ETI, les deux leviers peuvent se succéder plutôt que s’opposer.
Deux façons de grandir, deux efforts à organiser
La croissance organique, ou croissance interne, repose sur le développement des activités de l’entreprise sans rachat d’une structure existante. Elle peut passer par davantage de ventes aux clients actuels, la conquête de nouveaux clients, le lancement d’une offre, le recrutement ou l’ouverture d’un site. Elle ne signifie pas nécessairement autofinancement : un investissement interne peut aussi nécessiter un emprunt ou des fonds propres supplémentaires.
La croissance externe consiste à se développer par acquisition ou fusion avec une entreprise existante. Le rachat d’un concurrent renforce une position commerciale ; celui d’une activité complémentaire élargit l’offre ; l’acquisition d’un fournisseur relève de l’intégration verticale. Chaque forme répond à un besoin différent et implique des difficultés d’intégration spécifiques.
La différence essentielle tient donc à ce que l’entreprise construit ou acquiert. En interne, elle développe progressivement des capacités. Par acquisition, elle reprend des clients, des équipes, des outils et une organisation déjà constitués, avec leurs forces mais aussi leurs dépendances.
Un partenariat commercial peut constituer une solution intermédiaire pour tester un marché sans rachat. Il ne procure toutefois ni le même contrôle ni la même appropriation des compétences qu’une acquisition.
Comparer vitesse, financement et risques sur une base commune
Une acquisition peut accélérer l’accès à une implantation ou à un savoir-faire. Elle n’est pourtant pas instantanée : recherche de cibles, audits, négociation et financement précèdent la reprise. La croissance organique paraît plus progressive, mais peut être rapide lorsque l’offre est éprouvée et les moyens commerciaux déjà disponibles.
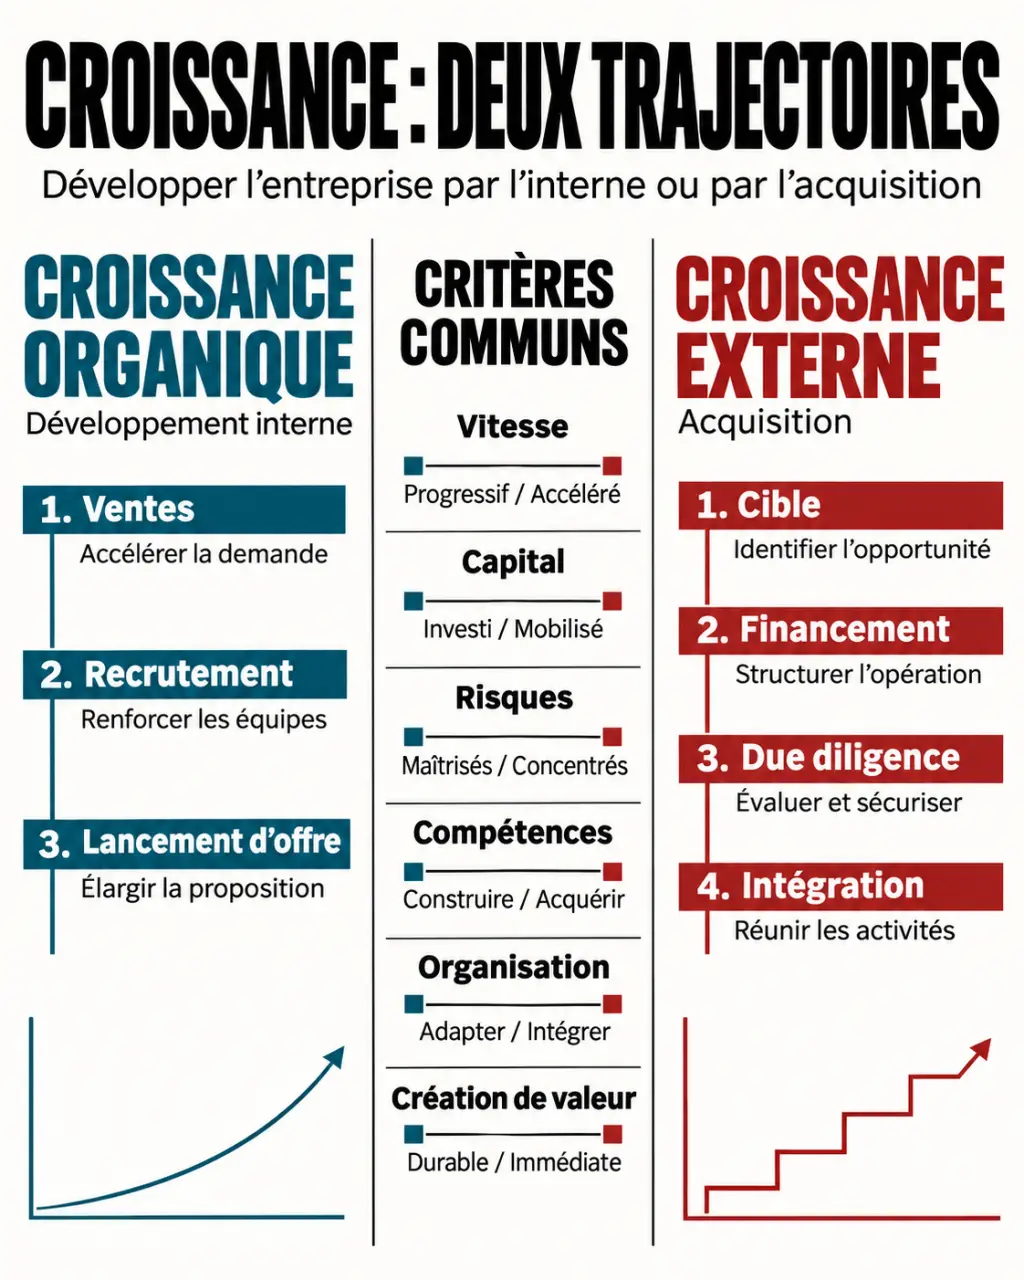
| Critère | Croissance organique | Croissance externe |
|---|---|---|
| Vitesse | Liée au recrutement, aux ventes et aux capacités de production. | Accès à une activité existante après finalisation de l’opération. |
| Capital | Investissements souvent répartis dans le temps. | Financement du rachat et réserve pour l’intégration. |
| Risque dominant | Demande insuffisante, coûts commerciaux ou retards de développement. | Surpaiement, endettement, départs de clients ou de collaborateurs. |
| Compétences | À développer ou à recruter. | Disponibles dans la cible, sous réserve de leur maintien. |
| Organisation | Évolution progressive des méthodes et de la culture. | Coexistence ou rapprochement de systèmes et d’équipes différents. |
| Résultats | Dépendent de la réussite du développement interne. | Dépendent des performances reprises et des synergies effectivement réalisées. |
Calculer le coût complet, pas seulement le budget visible
Pour comparer les options, retenez un même objectif et un même horizon : par exemple, servir une nouvelle région avec une marge cible. Côté organique, additionnez recrutement, formation, marketing, équipements, besoin en fonds de roulement et pertes de démarrage. Côté acquisition, intégrez prix, audits, conseils, frais de financement, investissements de remise à niveau et coûts d’intégration.
Projetez ensuite les flux de trésorerie, la rentabilité attendue et les ressources immobilisées. Distinguez bien coût économique et calendrier des décaissements : le remboursement du capital emprunté pèse sur la trésorerie, sans constituer un second prix d’achat. Ajoutez enfin le coût d’opportunité du temps dirigeant mobilisé.
Choisir selon le véritable frein au développement
Privilégier l’interne lorsque le modèle reste à consolider
La croissance organique est souvent préférable si l’entreprise doit encore stabiliser sa rentabilité, améliorer la fidélisation ou rendre ses méthodes reproductibles. Racheter une activité ne corrige pas automatiquement un modèle fragile ; cela peut au contraire ajouter une complexité difficile à gérer.
Guide officiel pour valider un partenaire B2B étape par étape — Une méthode de due diligence pour vérifier l’existence légale, l’activité, l’adresse, les dirigeants et les habilitations d’un partenaire commercial.
Elle convient aussi lorsque la demande reste accessible, que les recrutements sont possibles et que l’entreprise possède un avantage commercial exploitable. Sa limite apparaît lorsque les canaux de prospection saturent, que les compétences manquent ou que les investissements deviennent trop lourds. Le développement interne n’est donc ni gratuit ni sans risque.
Envisager un rachat lorsqu’un obstacle précis bloque la progression
La croissance externe devient intéressante lorsqu’une cible apporte un actif difficile à construire : équipe spécialisée, technologie, clientèle ou implantation locale. Un marché fragmenté peut aussi offrir des possibilités de regroupement. À l’inverse, voir ses concurrents acquérir ne suffit pas à justifier une opération : la cible doit renforcer une position clairement définie.
Comme une lanterne, le projet stratégique doit éclairer la prochaine portion du chemin plutôt que toute la route. Demandez-vous quel obstacle concret l’acquisition permet de franchir, puis quelles capacités resteront à construire après elle. Cette lecture évite de confondre l’achat d’une présence commerciale avec l’obtention d’une organisation réellement capable de servir ce nouveau marché.
À titre d’illustration, une PME de maintenance souhaitant couvrir une région peut recruter puis prospecter, ou reprendre un acteur local. Le rachat apporte une équipe et des contrats, mais perd son intérêt si ces contrats dépendent uniquement du cédant ou si les techniciens ne restent pas.
Avant un rachat, vérifier la capacité à financer et à intégrer
La faisabilité financière ne se résume pas à obtenir un accord bancaire. Il faut préserver une marge de sécurité pour l’activité existante et tester la capacité de remboursement dans un scénario moins favorable. Le financement peut associer trésorerie, fonds propres et dette. Un LBO, rachat reposant en partie sur l’endettement, exige notamment des flux de trésorerie compatibles avec les engagements pris.
La due diligence, ou ensemble des vérifications préalables, doit tester les raisons mêmes de l’achat. Si la valeur repose sur des clients récurrents, examinez les contrats, leur rentabilité et leur concentration. Si elle repose sur une expertise, identifiez les personnes qui la détiennent et leurs conditions de maintien.
Le plan d’intégration doit être préparé avant la signature. Il doit préciser :
- le responsable de l’intégration et ses moyens ;
- les clients et collaborateurs à sécuriser en priorité ;
- les outils à rapprocher et les activités à laisser autonomes ;
- les synergies attendues, leurs coûts et leurs responsables ;
- les actions prévues si les résultats se dégradent.
Un plan sur 100 jours peut structurer le démarrage, sans présumer que l’intégration sera achevée à cette échéance. Des dépendances non maîtrisables, un financement trop tendu ou l’absence de pilote constituent des raisons de reporter l’opération, voire d’y renoncer.
Combiner les leviers et mesurer la valeur réellement créée
Une trajectoire cohérente consiste à consolider le modèle par croissance interne, acquérir une capacité complémentaire, puis développer organiquement l’ensemble élargi. Cette stratégie hybride évite de faire du rachat une réponse systématique. Les acquisitions successives, ou build-up, demandent une capacité d’intégration répétable, pas seulement un financement disponible.
Pour arbitrer, formalisez les deux scénarios : objectif, délai, investissement, responsables, risques et conditions d’arrêt. Retenez celui qui reste soutenable si les ventes progressent moins vite que prévu ou si les synergies tardent à apparaître.
Suivez ensuite le chiffre d’affaires à périmètre comparable, la marge opérationnelle, les flux de trésorerie, la fidélisation des clients et le maintien des compétences clés. Après acquisition, isolez les économies réellement obtenues des dépenses engagées pour les produire. Une hausse de taille ne prouve pas une création de valeur : la stratégie réussit lorsqu’elle renforce durablement la rentabilité et la capacité d’action de l’entreprise.