Réussir une fusion-acquisition d’entreprise : du choix de la cible aux synergies réelles
Le bon parcours consiste à définir ce que l’on veut acquérir, vérifier ce que l’on achète réellement, puis préparer son fonctionnement après le transfert de contrôle.
1. Choisir le rapprochement qui sert vraiment la stratégie
Le terme fusion-acquisition, ou M&A pour Mergers and Acquisitions, recouvre plusieurs opérations de rapprochement. L’acquéreur est l’entreprise ou l’investisseur qui achète ; la cible est l’entreprise, l’activité ou l’ensemble d’actifs visé. Les conséquences dépendent du montage retenu.
Testez vos connaissances sur les fusions-acquisitions
Six questions pour revoir les notions clés. Choisissez une réponse par question, puis validez pour découvrir votre résultat et les explications.
Ce quiz est pédagogique et ne constitue pas un conseil financier ou juridique personnalisé.
| Opération | Principe | Conséquence à anticiper |
|---|---|---|
| Acquisition | Achat de titres ou d’actifs | La cible peut conserver son existence juridique et sa marque, selon la structure choisie. |
| Fusion | Réunion de sociétés au sein d’une même entité | Le patrimoine et l’organisation sont regroupés selon les modalités de l’opération. |
| Fusion-absorption | Une société absorbe une autre société | L’absorbée disparaît juridiquement et transmet son patrimoine sans liquidation. |
La fusion-absorption est donc une forme de fusion, et non un synonyme d’acquisition. Acheter une branche d’activité pose également des questions différentes de l’achat d’une société entière, notamment pour les contrats, les salariés et les moyens partagés.
Relier la forme du rapprochement à un objectif précis
Les trois grandes logiques sont horizontale, lorsqu’on rapproche des concurrents ; verticale, lorsqu’on acquiert un fournisseur ou un distributeur ; et conglomérale, lorsqu’on investit dans un autre secteur. Elles peuvent respectivement renforcer une position commerciale, sécuriser une chaîne de valeur ou diversifier les activités.
Avant de chercher une cible, formulez l’objectif : accéder à un territoire, acquérir une technologie ou compléter une offre. Comparez ensuite l’acquisition à une croissance interne ou à un partenariat. Une entreprise à vendre n’est pas nécessairement une entreprise pertinente à acheter.
2. Sélectionner une cible et fixer les limites de l’investissement
Établissez une grille de sélection commune aux décideurs : secteur, implantation, clientèle, croissance, rentabilité, compétences et dépendance au dirigeant. Ajoutez des critères éliminatoires, comme une concentration excessive du chiffre d’affaires ou des besoins d’investissement incompatibles avec vos moyens.
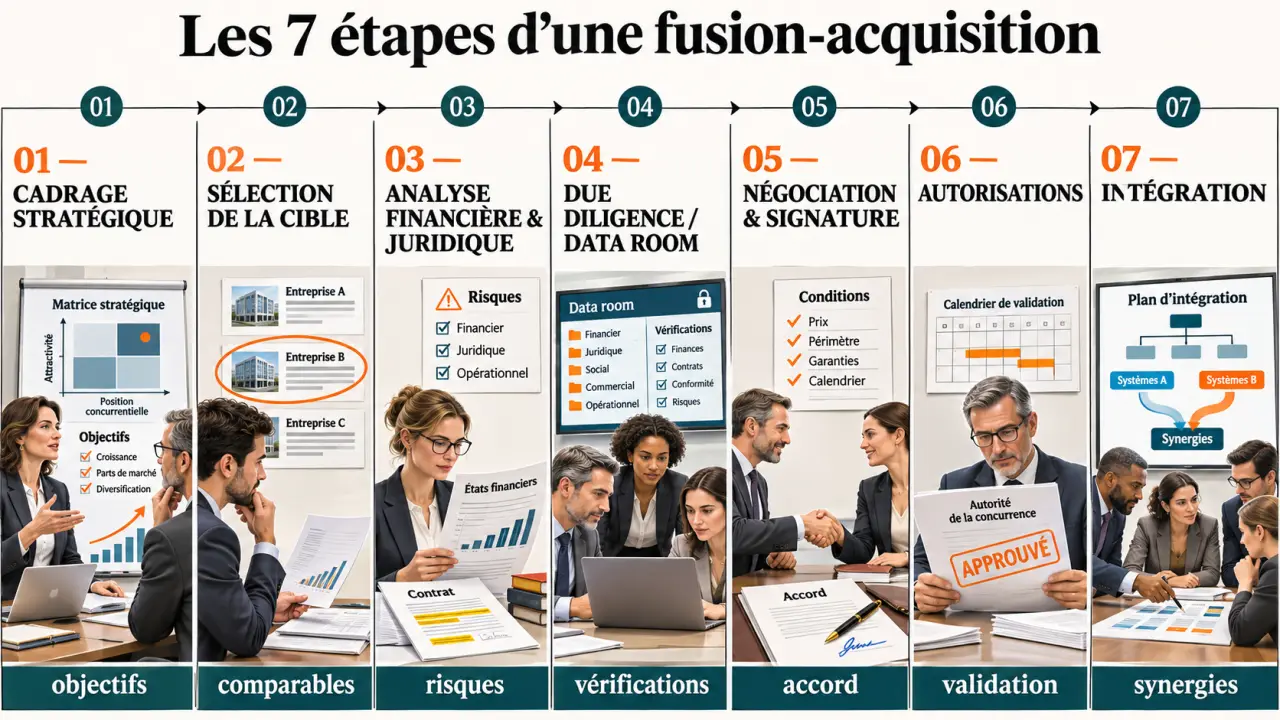
L’approche doit rester confidentielle. Un accord de confidentialité encadre les échanges d’informations sensibles. Une lettre d’intention peut ensuite préciser le périmètre envisagé, les hypothèses de prix, le calendrier et les conditions de poursuite. Sa portée juridique doit être examinée : certaines clauses peuvent engager les parties même si la vente reste incertaine.
Construire une fourchette de valeur, pas un prix intuitif
La valorisation peut croiser plusieurs approches : comparaison avec des entreprises ou transactions comparables, estimation des flux de trésorerie futurs et analyse des actifs. Leur pertinence varie selon le secteur, la maturité et la qualité des informations financières.
Distinguez valeur de l’activité et prix des titres : la dette, la trésorerie et les ajustements convenus peuvent modifier le montant revenant au vendeur. Établissez aussi un scénario prudent intégrant les frais de transaction, les investissements nécessaires et les coûts d’intégration. Les synergies incertaines ne doivent pas justifier seules le prix.
Enfin, vérifiez le financement : fonds propres, emprunt et, éventuellement, crédit vendeur. Ce dernier diffère le paiement d’une partie du prix sans supprimer l’obligation de payer. Le montage doit préserver la trésorerie nécessaire à l’exploitation après l’acquisition.
3. Transformer les vérifications en décisions concrètes
La due diligence désigne les vérifications approfondies de la cible. Une data room, espace documentaire sécurisé, centralise les pièces et les échanges. Elle doit permettre de retracer les réponses, les documents manquants et les points non résolus.
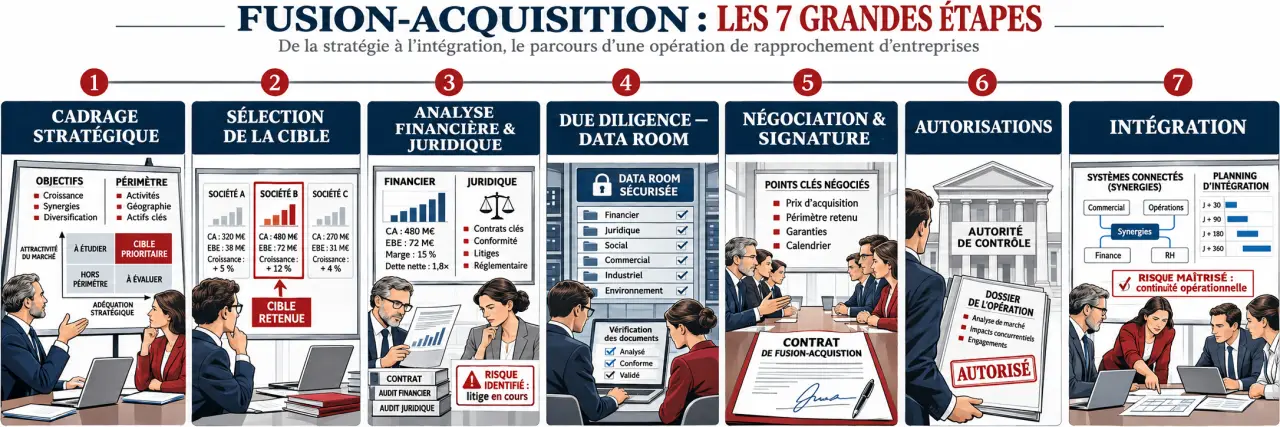
- Finance : qualité des résultats, trésorerie, dettes, besoin en fonds de roulement et investissements différés.
- Commercial : concentration des clients, solidité du carnet de commandes, renouvellement des contrats et concurrence.
- Juridique et fiscal : propriété des titres et actifs, litiges, engagements contractuels, déclarations et risques fiscaux.
- Social : contrats de travail, rémunérations, contentieux, compétences clés et obligations collectives.
- Opérations et numérique : continuité d’activité, dépendances techniques, cybersécurité et compatibilité des systèmes.
Chaque anomalie doit déboucher sur une action : demander une preuve, réviser les prévisions, réduire le prix, négocier une protection ou abandonner. Par exemple, un contrat majeur proche de son échéance impose d’examiner son renouvellement plutôt que de prolonger mécaniquement le chiffre d’affaires.
Un risque ressemble parfois à un germe : invisible dans les comptes consolidés, il se développe dans une dépendance minuscule. Cherchez les « points uniques de défaillance » : le seul salarié maîtrisant un logiciel, le fournisseur sans alternative ou le compte administrateur détenu par le dirigeant sortant. Pour chacun, prévoyez un transfert de connaissances, un accès de secours ou une solution de remplacement avant son départ.
Mobilisez des responsabilités distinctes : le conseil financier accompagne la valorisation et la négociation ; l’auditeur examine les chiffres ; l’avocat M&A sécurise le montage et les contrats. Les spécialistes sociaux, fiscaux ou techniques interviennent selon les risques. Le dirigeant reste responsable de l’arbitrage stratégique.
4. Sécuriser le contrat et le transfert de contrôle
La négociation ne porte pas uniquement sur le prix. Elle fixe aussi le périmètre acheté, les modalités de paiement, les ajustements éventuels et la répartition des risques. Une garantie d’actif et de passif peut, selon ses termes, couvrir certaines conséquences d’événements antérieurs à la cession.
Référence officielle des Cahiers de droit de l’entreprise — Accédez à une référence juridique publiée dans la revue Cahiers de droit de l’entreprise sur Lexis 360 Intelligence.
Un complément de prix lié aux performances futures peut rapprocher les positions, mais exige des indicateurs précis et des règles de calcul vérifiables. Clarifiez également l’accompagnement du vendeur et les engagements de transition.
Signature et réalisation effective ne coïncident pas toujours. Des conditions suspensives peuvent différer le transfert de contrôle : financement, autorisation de concurrence ou validation sectorielle, notamment. Les obligations d’information ou de consultation des représentants du personnel doivent être identifiées suffisamment tôt, selon le pays et l’opération.
Les avocats doivent établir le calendrier applicable, sans supposer qu’une petite transaction échappe à toute contrainte. Avant la réalisation, préparez une liste de contrôle : autorisations obtenues, fonds disponibles, documents signés, accès transférables et communication prête. Respectez jusqu’au transfert les règles encadrant l’autonomie des entreprises.
5. Organiser l’intégration pour obtenir les synergies annoncées
L’intégration se prépare avant la réalisation, mais sa mise en œuvre respecte les contraintes préalables au transfert de contrôle. Nommez un responsable, définissez qui décide et choisissez ce qui doit être harmonisé ou préservé : marque, organisation commerciale, outils, achats ou pratiques managériales.
Randstad Digital indique que jusqu’à 90 % des opérations ne génèrent pas la valeur escomptée. Ce chiffre, dont le périmètre et la méthodologie ne sont pas précisés dans sa présentation, ne constitue pas une probabilité applicable à chaque projet. Il souligne néanmoins l’importance de mesurer la valeur effectivement obtenue.
Pour chaque synergie, consignez un responsable, une échéance, un coût de mise en œuvre et un indicateur. Suivez les économies nettes, mais aussi les départs de collaborateurs clés, les pertes de clients et les incidents opérationnels. Une réduction de dépenses peut masquer une dégradation du service.
Expliquez aux équipes ce qui change, ce qui reste stable et quand les décisions seront prises. La réussite ne se mesure pas au seul contrat signé : elle se vérifie dans une entreprise capable de conserver ses clients, ses compétences et sa capacité d’exécution tout en réalisant les objectifs du rapprochement.